Innovations in private equity strategy
The 40-year-old private equity strategy has been questioned by investors on its reliability and effectiveness.
The article was published in December 2018 where Pokman discussed some recent trends in private equity investment. This so-called golden rule has been around for 40 years, however, the strategy as well as fees remain unchanged. Finally there are something new out there!
As printed
Click a page to read it full size
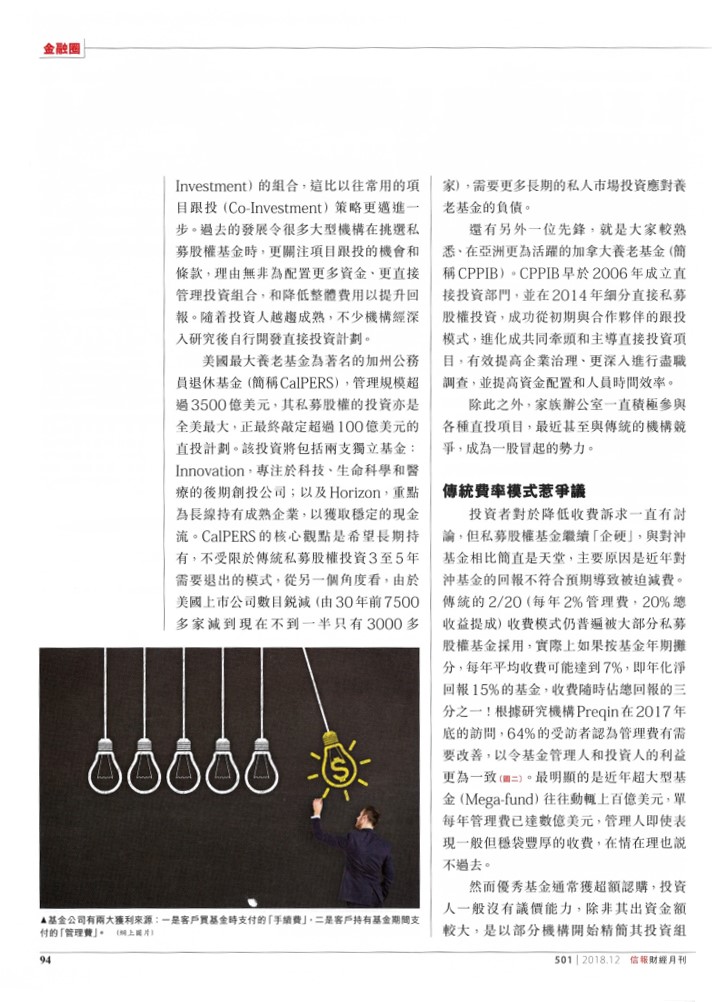
私募股權投資:從併購走向風投
1901年美國銀行大亨J.P. 摩根4.8億美元收購鋼鐵大王卡內基旗下的鋼鐵公司(Carnegie Steel Company),被認為金融史上最早的大型私人股權收購(Private Equity)交易,其後1980年代美國槓桿收購行業風山水起,也造就出槓桿收購之王KKR和其他私募股權基金公司,時至今日私募股權投資成為主要的資產類別之一,同時是大型機構投資組合不可或缺的一部份。
過去10年的量化寬鬆導致私募股權基金「水浸」,其坐擁的「乾火藥」(Dry Powder,指已募集但尚未投放的資金)近年不斷飆升至15,810億美元!傳統私募股權基金的模式,在理想情況下,一般通過向銀行低息進行併購貸款,投資後將企業重新打造(大型基金有所謂100天計劃,明確列出投資後的100天內具體需要達成的營運指標和行動點),然後3至5年內利用資本巿場退出。40多年來這種方式並未與時並進,傳統基金的投資年期、操作、收費等基本保持不變,在今天講求創新的世代,是否也應該變革一下?
長線資本更匹配企業發展
傳統的私募股權基金通常為10年期,5年投資期、5年退出期,這個沿用多年的方程式被受考驗,其中一個原因是巿場上僧多粥少,資金泛濫而優質項目稀缺,基金好不容易投到有水平的公司,進行一連串整改(例如把管理層改頭換面、引入行業顧問、削減成本、戰略合作)後又馬上需要退出,不難看出幾個弊病:第一,在短時間內有關「新政」未能充份體現效果,急於退出也可能時機不對;第二,在全球低增長和地緣政治多變的局面下,企業需要更多時間成長,頻繁變更股東令管理團隊無所適從,降低營運效率;第三,對於基金的管理人和投資人而言,尋找新項目再投資的成本加大,包括人員的時間、交易費用、稅務等;第四,在銀行利率上升的週期,借貸成本提高將降低槓桿的效果。因此巿場陸續出現一些稱為「核心股權投資」(Core Equity)的長期基金。
部份私募巨頭如Blackstone、KKR,以及一些較小的管理人如Core Equity Holdings(團隊從貝恩資本分拆出來)近年成立為期15年以上的核心股權股資基金,將配置成長較慢但較穩健的公司,務求在長周期取得較安全的回報,回應以上提及的短板。但當然背後的投資人需要有足夠耐性,並相信基金長期投資的理念,固一般由高度專業的大型投資機構參與。
直接投資回歸根本
另一個趨勢是頂層資金配置人繞過基金,自行構建直接投資(Direct Investment)的組合,這比以往常用的項目跟投(Co-Investment)策略更邁進一步。過去的發展令很多大型機構在挑選私募股權基金時,更關注項目跟投的機會和條款,理由無非為配置更多資金、更直接管理投資組合,和降低整體費用以提升回報。隨著投資人越趨成熟,不少機構經深入研究後自行開發直接投資計劃。
美國最大養老基金為著名的加州公務員退休基金(簡稱CalPERS),管理規模超過3,500億美元,其私募股權的投資亦是全美最大,正最終敲定超過100億美元的直投計劃。該投資將包括兩支獨立基金名為:Innovation,專注於科技、生命科學和醫療的後期創投公司;以及Horizon,重點為長線持有成熟企業,以獲取穩定的現金流。CalPERS的核心觀點是希望長期持有,不受限於傳統私募股權投資3至5年需要退出的模式,另一個角度看是美國上巿公司數目銳減(由30年前7,500多家減到現在不到一半只有3,000多家)需要更多長期的私人巿場投資應對養老基金的負債。
還有另外一位先锋,就是大家較熟悉、在亞洲更加活躍的加拿大養老基金(簡稱CPPIB)。CPPIB早於2006年成立直接投資部門,並在2014年細分直接私募股權投資,成功從初期與合作伙伴的跟投模式,進化成共同牽頭和主導直接投資項目,有效提高企業治理、更深入進行盡職調查,並提高資金配置和人員時間的效率。除此之外,家族辦公室一直積極參與各種直投項目,最近甚至與傳統的機構競爭,成為一股冒起的勢力。
傳統的費率模式引來爭議
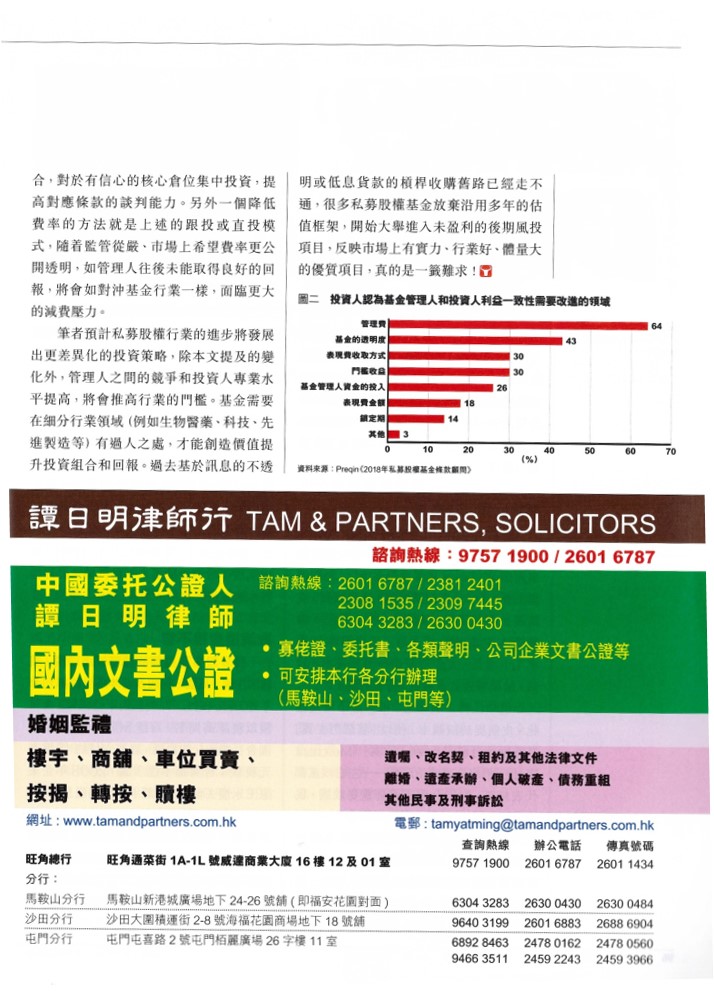
投資者對於降低收費訴求一直有討論,但私募股權基金繼續「企硬」,與對沖基金相比簡直是天堂,主要原因是近年對沖基金的回報不符合預期導致被迫減費。傳統的2/20(每年2%管理費,20%總收益提成)收費模式仍普遍被大部份私募股權基金採用,實際上如果按基金年期攤分,每年平均收費可能達到7%,即年化淨回報15%的基金,收費隨時佔總回報的三分之一!根據研究機構Preqin在2017年底的訪問,64%的受訪者認為管理費有需要改善,以令基金管理人和投資人的利益更為一致。最明顯的是近年超大型基金(Mega-fund)往往動輒上百億美元,單每年管理費已達數億美元,管理人即使表現一般但穩袋豐厚的收費,在情在理也說不過去。
然而優秀基金通常獲超額認購,投資人一般沒有議價能力,除非其出資金額較大,是以部份機構開始精簡其投資組合,對於有信心的核心倉位集中投資,提高對應條款的談判能力。另外一個降低費率的方法就是上述的跟投或直投模式,隨著監管從嚴、巿場上希望費率更公開透明,如管理人往後未能取得良好的回報,將會如對沖基金行業一樣,面臨更大的減費壓力。
筆者預計私募股權行業的進步將發展出更差異化的投資策略,除本文提及的變化外,管理人之間的競爭和投資人專業水平提高,將會推高行業的門檻。基金需要在細分行業領域(例如醫藥生物、科技、先進製造等)有過人之處,才能創造價值提升投資組合和回報。過去基於訊息的不透明或低息貨款的槓桿收購舊路已經走不通,很多私募股權基金放棄沿用多年的估值框架,開始大舉進入未盈利的後期風投項目,反映巿場上有實力、行業好、體量大的優質項目,真的是一簽難求!( 2018年11月7日 )