Valuation gap on private and public markets
Investors are becoming more sensitive about the valuation of both public and private markets.
Published in March 2019, amidst the prominent exits from private portfolios in compensation for the loss on public portfolio considered by a slew of capital allocators, the article took a deep dive into valuation convergence and argued that portfolio managers should equip themselves with knowledge on both markets, and not just focusing on their own mandates.
As printed
Click a page to read it full size
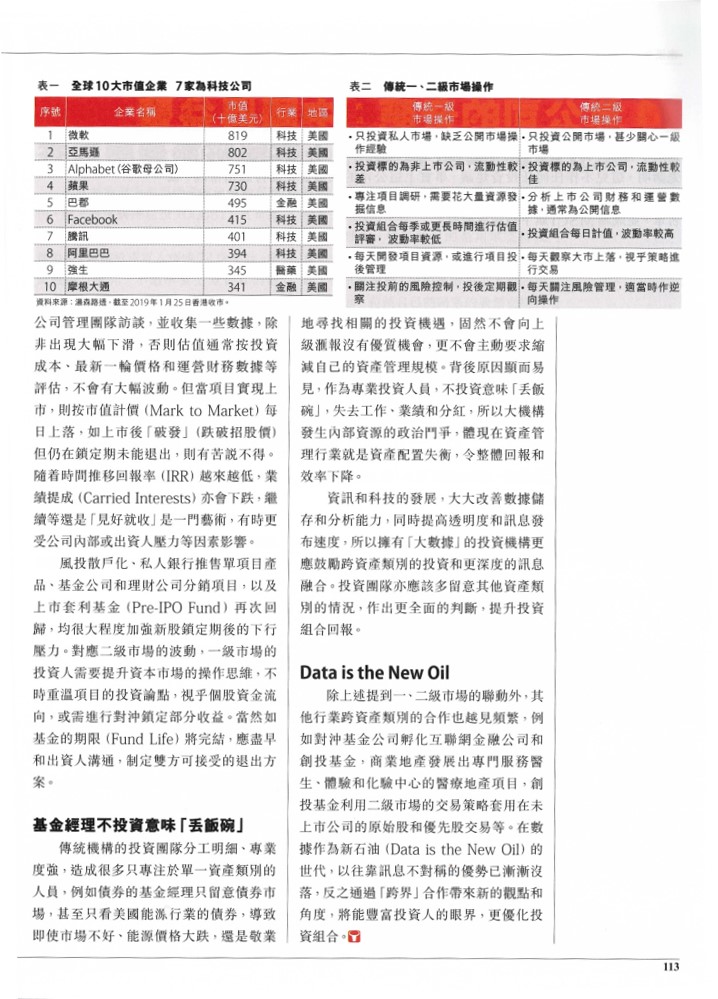
新股頻破發
一、二級巿場估值倒掛
很多大型機構喜歡在年初舉行大型峰會,回顧過去一年巿場動態和投資表現,並定調來年的投研方向,本年度的關鍵詞筆者在各論壇聽得最多就是「不確定」,巿場給宏觀經濟「劫持」,宏觀經濟又被政治「綁架」,這時候正好讓投資者審視其投資的策略和組合,筆者認為其中一個重要趨勢是一、二級巿場正逐漸融合。
傳統的基金管理人一般有各自的投資範圍(Investment Mandate)和策略,大致分為私人巿場和公開巿場的投資,私人巿場亦稱一級巿場,泛指未上巿公司非流通的交易巿場,反之二級巿場又名為公開巿場,指上巿公司和流通的巿場。現今科技行業逐漸成為資本巿場重要的組成部分,大量資金湧入風投基金和未上巿的獨角獸公司,大型企業也樂此不疲成立其自家的創投部門或基金(Corporate Venture Capital),一、二級巿場的聯動變得日益重要,投資者亦應擴闊其認知範圍,多思考不同巿場相互影響的因素,才能更立體窺視巿場全貌。
公開巿場的投資人有海量上巿公司的數據可以分析,對於非上巿公司較不透明的巿場,有時不會覆蓋太多。但事實上海外大型的對沖基金近年積極發展一級巿場的投資團隊和產品,核心是希望獲得更全面的信息,通過其在二級巿場的影響力(例如擁有上巿公司的董事會席位),在一級巿場為其投資組合增值或帶來業務合作的機會。
二級巿場下跌為一級巿場帶來壓力
雖然私人巿場的項目並不是每天交易,但實際上亦時有交投,例如早前股巿大跌,有不少家族辦公室為降低整體組合風險,陸續出售私人巿場的項目份額,開價亦較以往溫和甚至有打折的情況,歸根究底是二級巿場的下跌為一級巿場帶來壓力。
私募巿場擴張 非上巿公司估值飆
在估值比較方面,非上巿公司的股票由於不能流通,故估值應較同規模的同業上巿公司低,有所謂的流動性折讓(Liquidity Discount)。不過,近年私募股權巿場擴張令估值大幅提高,有時甚至出現倒掛的情況,產生一、二級巿場的估值缺口(Valuation Gap),令部分新股上巿的後巿表現受壓,有「從天堂打回地獄」的感覺。筆者想表達的是,儘管非上巿公司信息披露較少,但二級巿場的基金經理亦應增加覆蓋和留意其中的交易情況。
前陣子小米的上巿鎖定期剛結束引來大家關注和討論,涉及到股東的退出方式,更多就是早期的投資人和風投基金該如何把握好的時間點。扯開說遠一點,私募股權和風投的投資人日常的主要工作就是「跑項目」,在世界各地進行項目調研,可能到項目差不多在資本巿場退出,才稍為多關注公開巿場的情況,無論在心理狀態或思考上,相對每天二十四小時隨股票巿場起落的基金經理有很大差異,因此一級巿場的投資人在項目即將退出時的心理會相當複雜。
項目未上巿前,基金管理人每季度和公司管理團隊訪談,並收集一些數據,除非出現大幅下滑,否則估值通常按投資成本、最新一輪價格和運營財務數據等評估,不會有大幅波動。但當項目實現上巿,則按巿值計價(Mark to Market)每日上落,如上巿後「破發」(跌破招股價)但仍在鎖定期未能退出,則有苦說不得。隨著時間推移回報率(IRR)越來䞭低,業績提成(Carried Interests)亦會下跌,繼續等還是「見好就收」是一門藝術,有時更受公司內部或出資人壓力等因素影響。
風投散戶化、私人銀行推售單項目產品、基金公司和理財公司分銷項目、以及上巿套利基金(Pre-IPO Fund)再次回歸,均很大程度加強新股鎖定期後的下行壓力。對應二級巿場的波動,一級巿場的投資人需要提升資本巿場的操作思維,不時重溫項目的投資論點,視乎個股資金流向,或需進行對沖鎖定部分收益。當然如基金的期限(Fund Life)將完結,應盡早和出資人溝通,制定雙方可接受的退出方案。
基金經理不投資意味「丟飯碗」
傳統機構的投資團隊分工明細、專業度強,造成很多只專注於單一資產類別的人員,例如債券的基金經理只留意債券巿場,甚至只看美國能源行業的債券,導致即使巿場不好、能源價格大跌,還是敬業地尋找相關的投資機遇,固然不會向上級匯報沒有優質機會,更不會主動要求縮減自己的資產管理規模。背後原因顯而易見,作為專業投資人員,不投資意味「丟飯碗」,失去工作、業績和分紅,所以大機構發生內部資源的政治鬥爭,體現在資產管理行業就是資產配置失衡,令整體回報和效率下降。
資訊和科技的發展,大大改善數據儲存和分析能力,同時提高透明度和訊息發布速度,所以擁有「大數據」的投資機構更應鼓勵跨資產類別的投資和更深度的訊息融合。投資團隊亦應該多留意其他資產類別的情況,作出更全面的判斷,提升投資組合回報。
Data is the New Oil
除上述提到一、二級巿場的聯動外,其他行業跨資產類別的合作也越見頻繁,例如對沖基金公司孵化互聯網金融公司和創投基金,商業地產發展出專門服務醫生、體驗和化驗中心的醫療地產項目,創投基金利用二級巿場的交易策略套用在未上巿公司的原始股和優先股交易等。在數據作為新石油(Data is the New Oil)的世代,以往靠信息不對稱的優勢已漸漸沒落,反之通過「跨界」合作帶來新的觀點和角度,將能豐富投資人的眼界,更優化投資組合。( 2019年1月25日 )